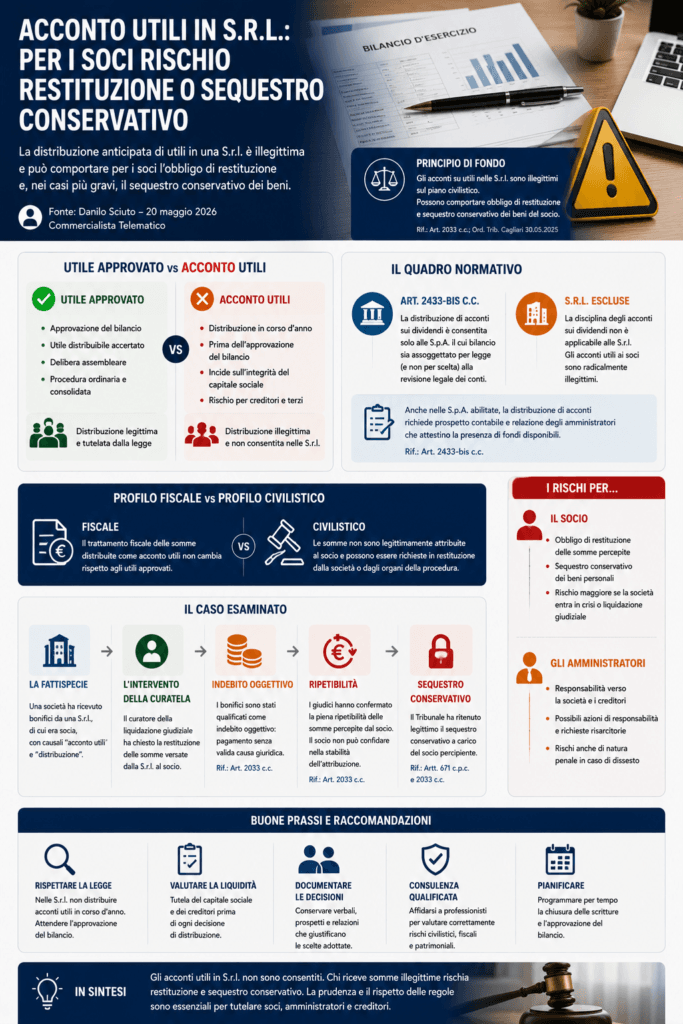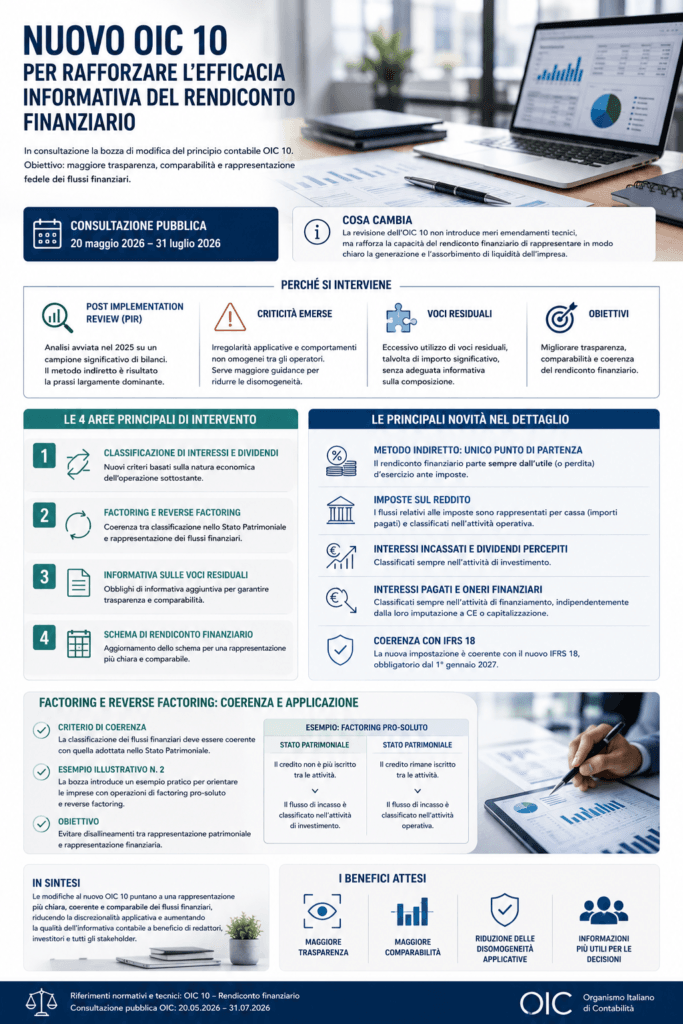
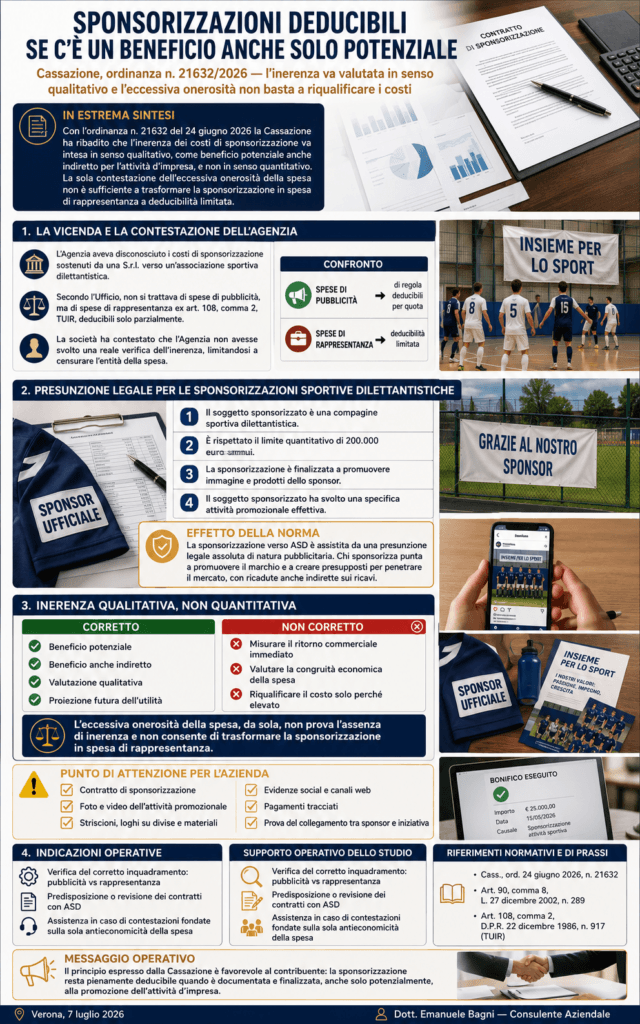
Sponsorizzazioni deducibili se c’è un beneficio anche solo potenziale
Cassazione, ordinanza n. 21632/2026: l’inerenza va valutata in senso qualitativo e l’eccessiva onerosità non basta a riqualificare i costi Oggetto: Deducibilità dei costi di sponsorizzazione — inerenza qualitativa e differenza rispetto alle spese di rappresentanza (Cass., ord. n. 21632 del 24 giugno 2026) IN ESTREMA SINTESI Con l’ordinanza n. 21632 del 24 giugno 2026 la
Sponsorizzazioni deducibili se c’è un beneficio anche solo potenziale Leggi tutto »